A aquisição de uma casa de madeira, uma opção cada vez mais procurada devido à sua sustentabilidade e eficiência energética, pode ser facilitada com recurso a crédito habitacional. No entanto, o processo de obtenção de crédito para este tipo de imóvel pode apresentar algumas particularidades face a casas convencionais.
As principais condições para aceder a crédito são:
- Propriedade do Terreno: O banco exige que o terreno onde será construída a casa de madeira esteja devidamente regularizado e registado em nome do comprador. Este requisito é indispensável, uma vez que o terreno serve muitas vezes como garantia.
- Licença de Construção: Para que o banco liberte o financiamento, é necessário apresentar a licença de construção emitida pela câmara municipal, confirmando que a casa de madeira está em conformidade com as normas legais.
- Projeto da Casa: O projeto deve ser elaborado por um arquiteto ou engenheiro, e precisa de cumprir os requisitos técnicos e legais, como segurança e eficiência energética. O banco analisará o projeto para avaliar o valor do imóvel.
- Avaliação Bancária: Assim como acontece com qualquer outro tipo de imóvel, o banco realizará uma avaliação para determinar o valor da casa de madeira, e o crédito será concedido com base nessa avaliação.
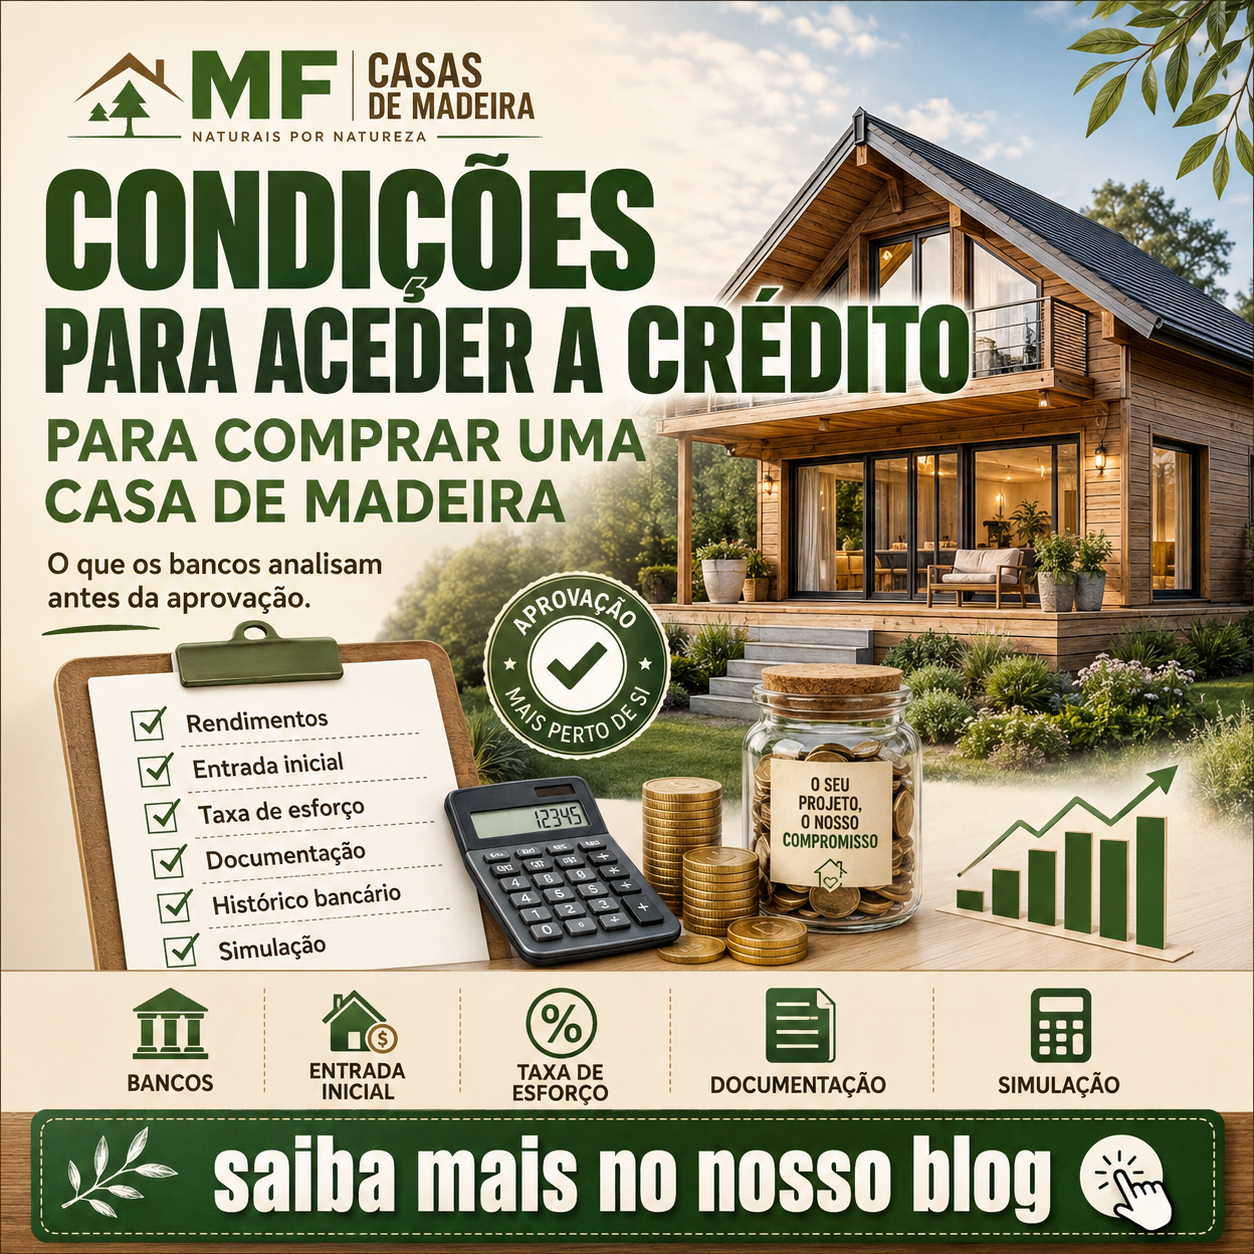
- Capacidade Financeira do Proponente: Tal como para a compra de qualquer outro imóvel, o banco verificará a solvência financeira do proponente, analisando os seus rendimentos, histórico de crédito, e a taxa de esforço (percentagem do rendimento destinada ao pagamento do empréstimo).
- Taxas de Juro e Prazo de Pagamento: As condições financeiras, como as taxas de juro e o prazo de pagamento, podem variar conforme o banco e o tipo de casa. Em algumas situações, as taxas de juro para casas de madeira podem ser ligeiramente mais altas devido ao caráter “não convencional” da construção.
- Seguros Obrigatórios: O comprador deverá contratar um seguro de vida e um seguro multirriscos-habitação. Alguns bancos podem exigir que o seguro multirriscos cubra também incêndios, dado o material de construção.
No geral, aceder a crédito para comprar uma casa de madeira envolve um processo semelhante ao das casas tradicionais, com alguns requisitos específicos devido ao tipo de construção. O aconselhamento especializado e a consulta a várias instituições bancárias podem ajudar a obter as melhores condições.
Continue a ler no blog da MF
- Plano estratégico para comprar uma casa com crédito habitação
- 5 condições essenciais para aprovar o Crédito Habitação
- Como pedir um crédito para comprar uma casa de madeira
Casas em destaque
- Casa de Madeira Pré fabricada Faro
- Casas de Madeira no Centro de Portugal: Preços e Oportunidades no Interior
A pensar em construir? Em Portugal, a habitação tornou-se o maior desafio das famílias — e as casas de madeira da MF são uma resposta real: mais rápidas de construir, mais acessíveis por metro quadrado e com todo o conforto de um lar. Veja os modelos disponíveis ou peça um orçamento gratuito.
Porquê a MF Casas de Madeira? Fabrico em pinho nórdico certificado, orçamentos claros e transparentes, cumprimento fiável do que é acordado e assistência pós-venda que se mantém depois da entrega. Conheça os modelos de casas de madeira ou peça um orçamento grátis.